
È martedì sera, un impiegato comunale apre l’ultimo cedolino sul telefono e guarda la riga della trattenuta. Ha già una cessione del quinto attiva da tre anni e gli servirebbe altra liquidità per sistemare casa. In ufficio qualcuno gli ha parlato del “doppio quinto”, ma nessuno gli ha spiegato davvero cosa cambia tra le due cose.
Se ti riconosci in questa scena, questo articolo è per te. Niente giri di parole: vediamo cosa distingue le due trattenute, chi decide, quanto ti resta in busta e come capire quale strada ha senso nel tuo caso.
La differenza in 30 secondi (se hai fretta)
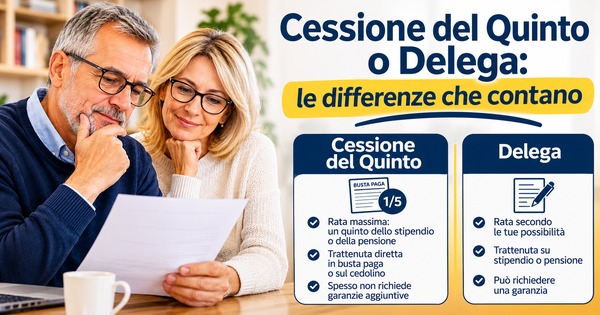
La risposta più breve è questa: la cessione del quinto è un tuo diritto, la delegazione di pagamento no.
Con la cessione, se hai i requisiti, il datore di lavoro è tenuto ad applicare la trattenuta sullo stipendio. Non può dire di no. Con la delega, invece, serve il suo consenso: l’azienda o l’ente può accettare oppure rifiutare.
Per il resto le due operazioni si somigliano parecchio. Entrambe sono trattenute dirette in busta paga, entrambe hanno rata fissa e tasso fisso per tutta la durata, entrambe arrivano al massimo a 120 mesi, cioè dieci anni.
La delega viene chiamata anche “doppio quinto” per un motivo pratico: nella stragrande maggioranza dei casi si attiva quando hai già una cessione in corso e ti serve una seconda somma. Due quinti affiancati fanno due quinti dello stipendio netto, cioè il 40%: è il tetto massimo previsto dalla normativa sulle trattenute (DPR 180/1950 e successive modifiche).
Cosa NON cambia tra le due
- In tutti e due i casi è prevista per legge una copertura assicurativa su vita e perdita d’impiego.
- In tutti e due i casi la rata esce direttamente dalla busta paga, non da un addebito sul conto.
- In tutti e due i casi puoi estinguere in anticipo, con il rimborso della quota di costi non goduti.
- In tutti e due i casi la valutazione finale spetta all’intermediario finanziario, che esamina la tua posizione prima di deliberare.
Cosa vedi sul cedolino: la differenza che si tocca con mano
Qui arriviamo al punto che interessa davvero: quanto ti resta ogni mese.
Facciamo un esempio semplice, con numeri tondi e solo a scopo illustrativo. Immagina uno stipendio netto di 1.500 euro al mese.
Con una sola cessione del quinto, la trattenuta massima è un quinto: 300 euro. In busta ti restano 1.200 euro.
Se aggiungi una delega con lo stesso peso, le trattenute diventano due righe separate da 300 euro ciascuna: 600 euro in totale. In busta ti restano 900 euro.
Sono conti elementari, ma vederli scritti cambia la prospettiva. Seicento euro in meno ogni mese per diversi anni non sono una formalità amministrativa: sono la spesa, la benzina, le bollette.
Perché compaiono due voci separate
Le due trattenute restano distinte perché sono due contratti diversi, con due piani di ammortamento diversi e spesso due scadenze diverse. Questo ha un vantaggio pratico: quando la prima finisce, quella rata torna in busta, mentre la seconda continua.
È utile saperlo per programmare. Molte persone pianificano una nuova spesa importante proprio nel mese in cui si chiude il piano più vecchio.
La verifica che puoi fare adesso
Prendi l’ultimo cedolino e cerca la voce netto in busta, non il lordo. Il calcolo della quota cedibile parte da lì, al netto delle ritenute fiscali e previdenziali.
Un’opinione netta, visto che quasi nessuno la dice: il 40% è un tetto massimo di legge, non un traguardo da raggiungere. Arrivarci con un margine di pochi euro significa restare senza cuscinetto per il primo imprevisto. Prima di firmare, fatti i conti su quanto ti serve davvero vivere, magari aiutandoti con qualche regola di gestione del bilancio familiare.
Chi decide davvero: il nodo del consenso
Qui sta la differenza giuridica più importante, ed è anche quella che genera più malintesi.
Nella cessione del quinto il datore di lavoro ha un obbligo. Ricevuta la notifica, applica la trattenuta e versa la somma all’intermediario. Non entra nel merito, non valuta, non sceglie.
Nella delegazione di pagamento il datore di lavoro è parte attiva: accetta di farsi carico del versamento, e quindi può anche rifiutare. È una facoltà, non un obbligo.
Come scoprire se il tuo ente accetta le deleghe
Questo è il passaggio che quasi nessuno spiega, ed è il primo da fare.
Molte amministrazioni pubbliche hanno un regolamento interno che disciplina le deleghe: stabilisce se sono ammesse, con quale anzianità di servizio, a volte con un numero massimo di pratiche gestibili.
Dove lo trovi:
- Ufficio personale o ufficio stipendi del tuo ente: una mail o una telefonata bastano.
- Sito istituzionale dell’ente, sezione amministrazione trasparente o regolamenti.
- Rappresentanze sindacali: spesso conoscono la prassi interna meglio di chiunque.
Chiedilo prima di avviare qualsiasi pratica. Scoprire a istruttoria avviata che il tuo ente non ammette deleghe è una perdita di tempo evitabile.
Se l’ente dice no
Tranquillo: non è una bocciatura della tua affidabilità. È una scelta organizzativa dell’amministrazione, che vale per tutti i dipendenti allo stesso modo. Il tuo profilo creditizio non c’entra nulla.
Per chi lavora nel privato il discorso è più stretto: molte aziende, soprattutto le più piccole, non gestiscono deleghe per non appesantire l’amministrazione del personale.
Chi può usarle: pubblici, privati, pensionati
Non tutti i lavoratori hanno le stesse possibilità. Ed è qui che il quadro si chiarisce.
| Criterio | Cessione del quinto | Delegazione di pagamento |
|---|---|---|
| Natura | Diritto del lavoratore | Facoltà concessa dal datore |
| Serve il sì del datore? | No | Sì, sempre |
| Quota massima | 1/5 del netto | 1/5 del netto |
| Durata massima | 120 mesi | 120 mesi |
| Tipo di rata | Fissa, tasso fisso | Fissa, tasso fisso |
| Dipendenti pubblici | Sì | Sì, se il regolamento lo prevede |
| Dipendenti privati a tempo indeterminato | Sì | Solo se l’azienda la ammette |
| Pensionati | Sì, sulla pensione | No |
| Assicurazione obbligatoria | Sì | Sì |
| Estinzione anticipata | Sì, con rimborso costi non goduti | Sì, con rimborso costi non goduti |
| Ruolo del TFR come garanzia | Centrale | Più marginale |
Il dipendente pubblico o statale è il profilo tipico del doppio quinto: contratto stabile, ente strutturato, regolamenti chiari. Se vuoi approfondire le condizioni pensate per questa categoria, trovi una panoramica nella pagina dedicata ai prestiti per dipendenti pubblici.
Il dipendente privato a tempo indeterminato accede senza problemi alla cessione. Per la delega dipende tutto dall’azienda, e spesso vengono richiesti requisiti di anzianità più severi.
Il pensionato può accedere alla cessione del quinto della pensione, ma non alla delegazione di pagamento. Il motivo è semplice: l’INPS eroga una prestazione previdenziale, non è un datore di lavoro, quindi la delega non è prevista. Se vuoi capire come si calcola la quota disponibile, è spiegato nella guida su come calcolare la quota cedibile della pensione.
Se sei vicino alla pensione
Questo punto vale oro per i dipendenti pubblici maturi. Quando esci dal lavoro, lo stipendio si ferma e con lui la trattenuta in busta paga.
I contratti prevedono come gestire questa transizione, e di solito entrano in gioco le somme di fine rapporto e le garanzie assicurative. Ma le condizioni non sono identiche per tutti i prodotti: prima di firmare una delega a pochi anni dalla pensione, chiedi espressamente cosa succede al momento della cessazione e fattelo mettere nero su bianco.
Il TFR, le garanzie e cosa succede se cambi lavoro
Nella cessione del quinto il TFR maturato ha un ruolo di garanzia accessoria. In parole semplici: se il rapporto di lavoro si interrompe, le somme di fine rapporto possono essere utilizzate per coprire il debito residuo. Questo incide anche sull’importo che puoi ottenere, perché l’intermediario tiene conto di quel cuscinetto.
Nella delega il TFR pesa in modo diverso, perché la cessione del quinto ha già una sorta di precedenza su quelle somme. Il risultato pratico è che la seconda operazione viene valutata con parametri più prudenti. Sul rapporto tra fine rapporto e trattenute può esserti utile l’approfondimento su come il TFR in busta paga incide sulla cessione.
L’assicurazione obbligatoria
Per legge, entrambe le operazioni devono essere coperte da una polizza che tutela contro il rischio di premorienza e la perdita d’impiego. Non è un extra venduto allo sportello: è un requisito previsto dalla normativa.
Serve a proteggere anche te e la tua famiglia. Se succede qualcosa, il debito non ricade sugli eredi nei limiti della copertura prevista dal contratto.
Se cambi lavoro o perdi il posto
In caso di dimissioni, licenziamento o passaggio a un altro datore, la trattenuta non può più essere applicata sulla vecchia busta paga. A quel punto intervengono le somme di fine rapporto e, se le condizioni lo prevedono, la garanzia assicurativa.
La cosa concreta da fare è una sola: avvisa subito l’intermediario. Il silenzio è l’unico vero errore, perché rallenta la gestione e complica tutto.
Hai già un quinto attivo: delega o rinnovo? Quattro domande
Se ti serve liquidità e hai già una cessione in corso, hai due strade: rinnovare il quinto esistente oppure affiancargli una delega. Rispondi a queste quattro domande, in ordine.
1. Quante rate hai già pagato? Il rinnovo della cessione di solito richiede di aver superato una parte significativa del piano. Se hai appena iniziato, con ogni probabilità il rinnovo non è ancora possibile.
2. Il tuo ente accetta le deleghe? Se la risposta è no, le altre domande non servono. Verificalo per primo.
3. Quanto ti resta davvero in busta con due trattenute? Fai il conto sul netto reale, non su quello che ricordi a memoria. Se il risultato ti mette in ansia, è già una risposta.
4. Ti serve una somma aggiuntiva adesso o ti basta rimodulare quella esistente? Sono due esigenze diverse e portano a soluzioni diverse.
Rinnovo o seconda trattenuta: come scegliere
Il rinnovo del quinto mantiene una sola riga in busta e un solo contratto da seguire. È la scelta più ordinata quando il piano in corso è già avanzato e la liquidità che ti serve rientra in quello che il nuovo piano può liberare.
La delega affiancata al quinto ha senso quando il rinnovo non è ancora praticabile e ti serve una somma ulteriore, non sostitutiva. Puoi vedere come funziona nel dettaglio nella pagina dedicata al prestito con delega di pagamento.
La mia posizione è chiara: se il rinnovo è possibile e copre il tuo fabbisogno, è la strada da preferire. Una trattenuta sola è più facile da gestire, da monitorare e da chiudere. La delega è uno strumento valido, ma va usato quando serve davvero, non perché “tanto c’è spazio fino al 40%”.
Tre errori da evitare prima di firmare
Il primo: pensare che un sì alla cessione significhi automaticamente un sì alla delega. Sono due valutazioni distinte, con due interlocutori diversi.
Il secondo: ragionare sul lordo. Il tetto si calcola sullo stipendio netto mensile, e la differenza tra i due numeri è sempre più grande di quanto sembri.
Il terzo: non leggere il documento informativo precontrattuale, il cosiddetto SECCI, prima della firma. Lì trovi il TAEG, cioè il costo totale annuo del finanziamento, interessi e spese comprese. È il numero che conta per capire quanto paghi davvero.
Se vuoi una verifica della tua quota disponibile e sapere se nel tuo caso la delega è attivabile, puoi partire da una richiesta di valutazione per la cessione del quinto. Nessun impegno: prima i numeri, poi la decisione. 😊
Domande frequenti
Qual è la differenza principale tra cessione del quinto e delegazione di pagamento?
La cessione del quinto è un diritto del lavoratore: se hai i requisiti, il datore di lavoro deve applicare la trattenuta in busta paga. La delegazione di pagamento invece richiede il consenso del datore, che può accettare o rifiutare liberamente. Per il resto si somigliano: entrambe hanno rata fissa, tasso fisso, durata massima di 120 mesi e trattenuta diretta sullo stipendio.
Posso avere cessione del quinto e delega di pagamento insieme?
Sì, è la situazione che viene chiamata doppio quinto. Le due trattenute insieme non possono superare il 40% dello stipendio netto mensile, cioè un quinto ciascuna. Resta il fatto che la delega va autorizzata dal tuo datore di lavoro e che la valutazione finale della pratica spetta sempre all’intermediario finanziario.
Un pensionato può chiedere la delega di pagamento?
No. La delegazione di pagamento presuppone un rapporto di lavoro e un datore che accetti di versare la rata. L’INPS eroga una prestazione previdenziale e non è un datore di lavoro, quindi per i pensionati resta disponibile la sola cessione del quinto della pensione, nei limiti della quota cedibile.
Cosa succede alla delega se vado in pensione o cambio lavoro?
Quando il rapporto di lavoro finisce, la trattenuta non può più essere applicata sulla busta paga. A quel punto entrano in gioco le somme di fine rapporto e, dove previsto, le garanzie assicurative obbligatorie. La cosa più importante è avvisare subito l’intermediario: le condizioni precise sono indicate nel contratto, quindi chiedi che ti vengano spiegate prima della firma.